La location meublée étudiant répond aux besoins des étudiants et des jeunes actifs qui recherchent un logement prêt à habite. Ce type de logement étudiant offre des solutions flexibles et fiscalement attractives. Dans les grandes villes universitaires comme Paris, les appartements meublés représentent une part croissante du marché locatif. Ce mode de location repose sur des règles précises. Le bail, la durée, les conditions de sortie, les obligations du bailleur ou encore la caution sont encadrés par la loi. En effet, louer un logement meublé ne se résume pas à ajouter des meubles. Le cadre juridique impose une liste d’équipements, un contrat spécifique et une fiscalité propre.
La fiscalité constitue un autre point essentiel pour les bailleurs. Les loyers relèvent des bénéfices industriels et commerciaux (BIC), avec deux principaux régimes d’imposition : le micro-BIC et le régime réel. Le statut du loueur, professionnel (LMP) ou non professionnel (LMNP), dépend de conditions spécifiques.
Ce guide présente les règles applicables aux locataires et aux propriétaires, les démarches à effectuer et les principales différences entre location meublée et location nue.
Locataire : comprendre la location meublée étudiant
La location meublée étudiant permet d’emménager dans un logement déjà équipé. La durée du bail, les conditions de départ et les obligations du bailleur sont définies par la réglementation.
Qu’est-ce qu’un logement meublé étudiant ?
Un logement meublé est un local d’habitation équipé pour permettre une occupation immédiate. L’article 25-4 de la loi du 6 juillet 1989 en donne la définition juridique. Le décret du 31 juillet 2015 fixe la liste minimale des équipements à fournir. Elle comprend notamment une literie, des plaques de cuisson, un réfrigérateur, de la vaisselle, des rangements, des luminaires, une table et des sièges. Le bailleur doit également établir un inventaire et un état détaillé du mobilier, signés par les parties et annexés au bail. L’absence ou l’insuffisance d’équipements peut entraîner un contentieux sur la qualification du logement et la conformité du bail.
Durée du bail et préavis pour le locataire
En location meublée, la durée du bail standard est de douze mois. Pour un étudiant, cependant, elle peut être réduite à neuf mois. Ce format court limite les contraintes et offre plus de flexibilité. Le locataire peut quitter le logement à tout moment. Néanmoins, il doit respecter un préavis d’un mois. Mais aucune justification n’est exigée. Le bailleur, lui, ne peut pas rompre le bail librement. Il doit attendre la fin du contrat et justifier son non-renouvellement (reprise pour habiter, vente du bien ou motif légitime).
Par ailleurs, le bail doit être établi par écrit et respecter le contrat type réglementaire. Il précise notamment la durée, le loyer, les charges et les conditions applicables à la location. L’inventaire et l’état détaillé du mobilier sont annexés au contrat.
Dépôt de garantie et état des lieux
Le dépôt de garantie est plafonné à deux mois de loyer hors charges en location meublée. Il sert notamment à couvrir les dégradations imputables au locataire. Le propriétaire doit le restituer dans un délai maximal d’un mois lorsque l’état des lieux de sortie est conforme à celui d’entrée. Ce délai passe à deux mois lorsque des retenues sont justifiées. L’état des lieux d’entrée et de sortie permet de comparer précisément l’état du logement et du mobilier. En cas de désaccord, d’autres éléments de preuve peuvent également être pris en compte.
Aides au logement et assurance
Les étudiants locataires peuvent bénéficier des aides au logement sous réserve de remplir les conditions applicables. La location meublée ne fait pas obstacle à ces aides. Le montant dépend notamment de la situation du locataire, de ses ressources et des caractéristiques du logement. Par ailleurs, le locataire doit souscrire une assurance couvrant les risques locatifs. L’attestation doit être remise au bailleur lors de la souscription puis chaque année. Les garanties complémentaires, comme la couverture du vol des biens personnels, dépendent du contrat d’assurance choisi.
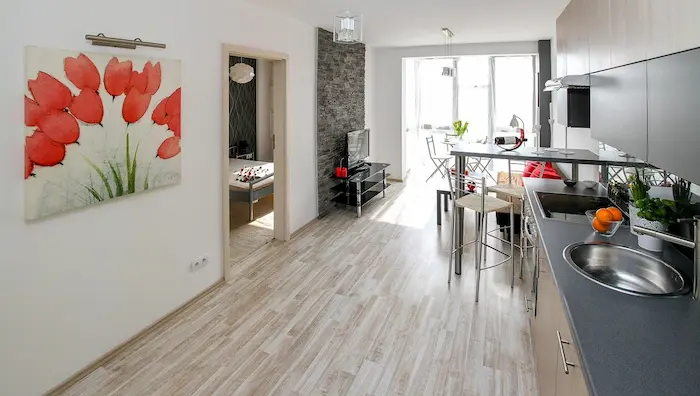
Logement meublé étudiant : une solution flexible
Pour un étudiant, la location meublée simplifie l’emménagement puisque le logement doit être équipé pour une occupation immédiate. Le bail étudiant peut être conclu pour neuf mois et n’est pas renouvelé automatiquement. Le locataire conserve par ailleurs la possibilité de donner congé à tout moment avec un préavis d’un mois. Dans les villes universitaires, la recherche d’un logement peut nécessiter d’anticiper les démarches et de constituer un dossier solide.
Droits et devoirs du locataire en location meublée
La location meublée implique un contrat différent de la location vide. Le locataire dispose de droits encadrés par la loi, mais aussi de plusieurs obligations à respecter. La relation avec le bailleur repose sur un équilibre juridique précis.
Un bail spécifique avec des règles propres
Le bail de location meublée est encadré par la loi du 6 juillet 1989 modifiée par la loi ALUR. Le contrat écrit est obligatoire. Il doit comporter des mentions précises : durée, loyer, charges, dépôt de garantie, liste du mobilier, conditions de résiliation. En cas d’oubli, certaines clauses peuvent être invalidées. Pour les étudiants, un bail spécifique de neuf mois est prévu, il n’est pas renouvelable automatiquement. Le locataire devra signer un nouveau contrat s’il souhaite rester dans le logement. En genéral, le bailleur ne peut pas imposer un bail plus court, sauf dans le cadre d’un meublé de tourisme.
Entretien du logement et respect des lieux
Le locataire doit entretenir le logement. Il prend à sa charge les réparations dites locatives (joints, ampoules, nettoyage). Il doit aussi veiller au bon état du mobilier fourni. En cas de dégradation, une retenue peut être appliquée sur le dépôt de garantie. Toute modification du logement ou des meubles doit être autorisée par le bailleur. Le remplacement d’un équipement ou le perçage des murs sans autorisation peut entraîner une facturation.
Participation aux charges et taxes
Le locataire règle les charges prévues dans le bail. Elles peuvent prendre la forme de provisions avec régularisation ou, dans certains cas, d’un forfait. Dans les zones concernées, les logements meublés sont soumis aux règles d’encadrement des loyers. À Paris, un loyer de référence s’applique également. La taxe d’habitation sur la résidence principale a été supprimée. Elle peut en revanche rester due dans certaines situations, notamment pour une résidence secondaire.
Louer en meublé : ce que doit savoir le propriétaire bailleur
La location meublée permet d’augmenter le rendement locatif. Elle ouvre droit à un régime fiscal particulier. Le bailleur peut déclarer ses revenus en BIC, choisir le statut LMNP ou LMP, et déduire ses charges réelles sous certaines conditions.
Choisir la location meublée : intérêts économiques et juridiques
Les revenus tirés d’une location meublée ne sont pas imposés dans la catégorie des revenus fonciers. Ils relèvent des bénéfices industriels et commerciaux (BIC). Ce changement de régime modifie la manière dont les loyers sont déclarés. Il influence aussi la fiscalité en cas de revente. Le bail d’une location meublée constituant la résidence principale est généralement conclu pour un an, contre trois ans en location nue. Le bail étudiant peut être conclu pour neuf mois. Le bailleur ne peut toutefois donner congé qu’à l’échéance du contrat et pour un motif prévu par la loi, en respectant le délai de préavis applicable.
Cette organisation peut entraîner davantage de changements de locataires et donc des démarches de relocation plus fréquentes. Le niveau de loyer dépend toutefois du logement, de sa localisation, de ses équipements et du marché local.
Statut LMNP : le choix majoritaire pour les investisseurs
Le statut de loueur en meublé non professionnel (LMNP) s’applique lorsque les conditions du statut professionnel ne sont pas réunies simultanément. Le statut LMP suppose que les recettes annuelles de location meublée du foyer fiscal dépassent 23 000 € et excèdent les autres revenus d’activité du foyer pris en compte par le Code général des impôts.
Le statut de loueur en meublé non professionnel (LMNP) s’applique lorsque les conditions du statut professionnel ne sont pas réunies simultanément. Le statut LMP suppose que les recettes annuelles de location meublée du foyer fiscal dépassent 23 000 € et excèdent les autres revenus d’activité du foyer pris en compte par le Code général des impôts.
Passer au statut LMP : conditions et conséquences
Le statut LMP dépend des recettes du foyer et de leur comparaison avec les autres revenus d’activité retenus par la loi. Il ne découle pas simplement du fait de louer un logement touristique ou de dépasser le seuil du micro-BIC.
Lorsque les conditions du statut professionnel sont réunies, le traitement fiscal des bénéfices et des plus-values à la revente diffère de celui applicable au LMNP. Des obligations sociales peuvent également s’appliquer. Le bailleur doit donc étudier les conséquences du changement de statut avant de prendre une décision.
Obligations déclaratives et comptables
Tout bailleur en meublé doit déclarer le début de son activité via le guichet unique des formalités des entreprises. Cette démarche permet d’obtenir un numéro SIRET pour l’activité. Le régime micro-BIC se gère simplement.
Au régime micro-BIC, les recettes sont déclarées sur la déclaration complémentaire n° 2042-C-PRO, dans la rubrique correspondant aux locations meublées non professionnelles. Le régime réel impose la tenue d’une comptabilité. Le bailleur doit produire un bilan, un compte de résultat, et les annexes. Il est recommandé de faire appel à un expert-comptable pour bénéficier de l’amortissement. La cotisation foncière des entreprises (CFE) peut s’appliquer. Elle dépend de la commune et du montant de chiffre d’affaires. Elle est due même si le logement est loué à titre d’habitation principale, sauf exonération sur décision locale.
Location meublée touristique : réglementation, fiscalité, statuts
La location meublée touristique suit un cadre juridique différent de la résidence principale. Elle concerne les locations de courte durée, souvent à la nuitée ou à la semaine. Elle répond à une forte demande dans les villes à forte attractivité comme Paris, Lyon ou Bordeaux.
Déclaration obligatoire et autorisation en mairie
La mise en location d’un meublé de tourisme est soumise à des formalités qui varient selon la commune. Une déclaration ou un enregistrement peut être exigé, et certaines communes imposent également une autorisation de changement d’usage. Le régime applicable dépend notamment de la localisation du logement et de son statut de résidence principale ou non.
À Paris, toute location meublée touristique d’un logement autre que la résidence principale nécessite une autorisation. Le bien doit être transformé en local commercial et compensé par une surface équivalente convertie en habitation. Ce mécanisme vise à limiter la pression sur le marché du logement.
Meublé de tourisme classé : un régime spécifique
Un bailleur peut demander le classement de son logement en meublé de tourisme. Pour les recettes perçues en 2026, le régime micro-BIC applicable aux meublés de tourisme classés prévoit un seuil de 83 600 € et un abattement de 50 %, sous réserve des conditions du régime. Les meublés de tourisme non classés relèvent, eux, d’un seuil de 15 000 € et d’un abattement de 30 %. Le classement est obtenu auprès d’un organisme évaluateur habilité.
Statut LMP et location meublée professionnelle
Lorsque les recettes dépassent le seuil du régime micro-BIC, le bailleur relève du régime réel d’imposition, sauf situation particulière ou option fiscale applicable. Les obligations déclaratives et comptables sont alors plus importantes et nécessitent notamment de déterminer le résultat fiscal à partir des charges et amortissements admis par le régime.
Fiscalité et obligations du loueur meublé
Les revenus locatifs issus de la location meublée touristique sont imposables. Le régime fiscal dépend du statut choisi. En micro-BIC, le bailleur bénéficie d’un abattement forfaitaire. En régime réel, il déduit les charges réelles et amortit le bien. Le bailleur doit déclarer son activité de loueur meublé via le guichet unique. Il reçoit un numéro SIRET, indispensable pour les formalités.
La cotisation foncière des entreprises (CFE) peut être due au titre de l’activité de location meublée. Son application dépend de la situation du bailleur et des éventuelles exonérations prévues par la réglementation. Le montant dépend notamment de la commune et des règles locales applicables.
Les locations meublées relèvent de la catégorie fiscale des BIC, mais les règles d’imposition diffèrent selon la nature de la location. Les seuils et abattements applicables ne sont pas les mêmes pour une location meublée d’habitation et pour un meublé de tourisme, notamment lorsqu’il est classé ou non classé.
Conclusion
La location meublée étudiant associe un cadre locatif spécifique à un logement équipé pour une occupation immédiate. Elle répond aux besoins de locataires qui recherchent une installation rapide et aux propriétaires qui souhaitent exploiter un bien sous le régime fiscal de la location meublée.
Le bail location meublée impose des règles strictes mais donne accès à des régimes avantageux.
Le statut LMNP permet de relever du micro-BIC ou du régime réel lorsque les conditions correspondantes sont remplies. Le micro-BIC applique un abattement forfaitaire, tandis que le régime réel permet de prendre en compte les charges et les amortissements admis fiscalement. Le choix dépend notamment du montant des recettes, des charges supportées et de la situation fiscale du bailleur. Le LMP répond à des conditions différentes et entraîne des conséquences fiscales et sociales spécifiques, notamment lors de la cession du bien.
Chaque bailleur doit s’interroger sur la nature de son contrat location, sur la durée de mise en location et sur sa stratégie patrimoniale. L’investissement locatif en meublé ne se limite pas à la mise à disposition de meubles. Il implique un positionnement clair, un choix de régime adapté et un pilotage fiscal rigoureux.
La location meublée étudiant repose sur un cadre juridique et fiscal précis. Le bail, le mobilier obligatoire, le dépôt de garantie et les conditions de congé diffèrent de ceux applicables à la location nue. Pour le bailleur, les recettes relèvent des BIC et le régime fiscal dépend notamment du niveau de recettes et de la situation de l’activité. Locataires comme propriétaires doivent donc vérifier les règles correspondant à leur situation avant de signer le contrat.


 RÉSIDENCE ÉTUDIANTE
STUDIO
 33000 Bordeaux